Domain guenstige-versicherung.de kaufen?
Wir ziehen mit dem Projekt
guenstige-versicherung.de um.
Sind Sie am Kauf der Domain
guenstige-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstige-versicherung.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **

Ähnliche Suchbegriffe für FACOM-JLS3-Einzelunterschrank-6
Top-Angebote
Produkte zum Begriff FACOM-JLS3-Einzelunterschrank-6:
-
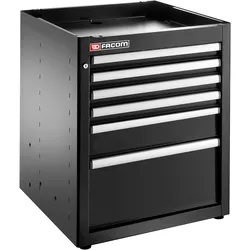
FACOM JLS3 Einzelunterschrank 6 Schub. rotJETLINE Werkstatteinrichtungssystem: Einzelner Unterschrank mit 6 Schubladen, rot Produktstärken:Nutzmaße der Schublade: L. 569 x T. 421 x H. 60/130/270 mmZentralverriegelung, mit Gelenkschloss. Auswechselbares SchlossAusgestattet mit 4 schwenkbaren Klinken für eine perfekte VerarbeitungGesamtabmessungen: L. 722 x T. 701 x H. 840 mm (H. 1015 mm mit erhöhtem Sockel JLS3-BASEMBS)Technische Daten:4 Schubladen : Höhe 60mm = 12 Module1 Schublade : Höhe 130mm = 3 Module1 Schublade : Höhe 270mmGewicht : 75,5kgLieferumfang:Geliefert mit 6 Trennwänden für Schubladen mit einer Höhe von 60 mm und 2 Trennwänden für Schubladen mit einer Höhe von 130 mm1106,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Einzelunterschrank rotJETLINE Werkstatteinrichtungssystem: Servicestation - Unterschrank mit einer Schublade und 2 Abfallbehältern, rotProduktstärken:Multifunktionale Eckstation mit 2 vertikalen Schubladen mit 2 Innenbödenzur Aufbewahrung von Kanistern, Flaschen, ... (Nutzmaße L. 195 x T. 630 x H. 700mm)Inklusive Arbeitsplatte und UnterbauAusgestattet mit 4 schwenkbaren Wagenhebern mit Kugelgelenk für eine optimale Stabilität, unabhängig von der Art des Bodens.Technische Daten:Gesamtabmessungen: L. 700,5 x T. 700,5 x H. 1055mm. (einschließlich erhöhtem Sockel und Arbeitsplatte)Gewicht: 120kg (Möbel mit Holzarbeitsplatte)Gewicht: 125kg (Möbel mit Arbeitsplatte aus gebürstetem Edelstahl)759,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Einzelunterschrank schwJETLINE Werkstatteinrichtungssystem: Servicestation - Unterschrank mit einer Schublade und 2 Abfallbehältern, schwarzProduktstärken:Multifunktionale Eckstation mit 2 vertikalen Schubladen mit 2 Innenbödenzur Aufbewahrung von Kanistern, Flaschen, ... (Nutzmaße L. 195 x T. 630 x H. 700mm)Inklusive Arbeitsplatte und UnterbauAusgestattet mit 4 schwenkbaren Wagenhebern mit Kugelgelenk für eine optimale Stabilität, unabhängig von der Art des Bodens.Technische Daten:Gesamtabmessungen: L. 700,5 x T. 700,5 x H. 1055mm. (einschließlich erhöhtem Sockel und Arbeitsplatte)Gewicht: 120kg (Möbel mit Holzarbeitsplatte)Gewicht: 125kg (Möbel mit Arbeitsplatte aus gebürstetem Edelstahl)759,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **


Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff FACOM-JLS3-Einzelunterschrank-6:
-
Facom JLS3 Einzelunterschrank 6 Schubladen schwarz (JLS3-MBS6TBS)Eigenschaften • Nutzmaße der Schublade: L. 569 x T. 421 x H. 60/130/270 mmn• Zentralverriegelung, mit Gelenkschloss. Auswechselbares Schlossn• Ausgestattet mit 4 schwenkbaren Klinken für eine perfekte Verarbeitungn• Gesamtabmessungen: L. 722 x T. 701 x H. 840 mm (H. 1015 mm mit erhöhtem Sockel JLS3-BASEMBS) Lieferumfang • Geliefert mit 6 Trennwänden für Schubladen mit einer Höhe von 60 mm und 2 Trennwänden für Schubladen mit einer Höhe von 130 mm (JLS3-MBS6TBS)832,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Einzelunterschrank 6 Schub. schw.JETLINE Werkstatteinrichtungssystem: Einzelner Unterschrank mit 6 Schubladen, schwarzProduktstärken:Nutzmaße der Schublade: L. 569 x T. 421 x H. 60/130/270 mmZentralverriegelung, mit Gelenkschloss. Auswechselbares SchlossAusgestattet mit 4 schwenkbaren Klinken für eine perfekte VerarbeitungGesamtabmessungen: L. 722 x T. 701 x H. 840 mm (H. 1015 mm mit erhöhtem Sockel JLS3-BASEMBS)Technische Daten:4 Schubladen : Höhe 60mm = 12 Module1 Schublade : Höhe 130mm = 3 Module1 Schublade : Höhe 270mmGewicht : 75,5kgLieferumfang:Geliefert mit 6 Trennwänden für Schubladen mit einer Höhe von 60 mm und 2 Trennwänden für Schubladen mit einer Höhe von 130 mm1106,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Einzelunterschrank 6 Schub. rotJETLINE Werkstatteinrichtungssystem: Einzelner Unterschrank mit 6 Schubladen, rot Produktstärken:Nutzmaße der Schublade: L. 569 x T. 421 x H. 60/130/270 mmZentralverriegelung, mit Gelenkschloss. Auswechselbares SchlossAusgestattet mit 4 schwenkbaren Klinken für eine perfekte VerarbeitungGesamtabmessungen: L. 722 x T. 701 x H. 840 mm (H. 1015 mm mit erhöhtem Sockel JLS3-BASEMBS)Technische Daten:4 Schubladen : Höhe 60mm = 12 Module1 Schublade : Höhe 130mm = 3 Module1 Schublade : Höhe 270mmGewicht : 75,5kgLieferumfang:Geliefert mit 6 Trennwänden für Schubladen mit einer Höhe von 60 mm und 2 Trennwänden für Schubladen mit einer Höhe von 130 mm1106,34 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Ähnliche Suchbegriffe für FACOM-JLS3-Einzelunterschrank-6
-
FACOM JLS3 Einzelunterschrank rotJETLINE Werkstatteinrichtungssystem: Servicestation - Unterschrank mit einer Schublade und 2 Abfallbehältern, rotProduktstärken:Multifunktionale Eckstation mit 2 vertikalen Schubladen mit 2 Innenbödenzur Aufbewahrung von Kanistern, Flaschen, ... (Nutzmaße L. 195 x T. 630 x H. 700mm)Inklusive Arbeitsplatte und UnterbauAusgestattet mit 4 schwenkbaren Wagenhebern mit Kugelgelenk für eine optimale Stabilität, unabhängig von der Art des Bodens.Technische Daten:Gesamtabmessungen: L. 700,5 x T. 700,5 x H. 1055mm. (einschließlich erhöhtem Sockel und Arbeitsplatte)Gewicht: 120kg (Möbel mit Holzarbeitsplatte)Gewicht: 125kg (Möbel mit Arbeitsplatte aus gebürstetem Edelstahl)759,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Einzelunterschrank schwJETLINE Werkstatteinrichtungssystem: Servicestation - Unterschrank mit einer Schublade und 2 Abfallbehältern, schwarzProduktstärken:Multifunktionale Eckstation mit 2 vertikalen Schubladen mit 2 Innenbödenzur Aufbewahrung von Kanistern, Flaschen, ... (Nutzmaße L. 195 x T. 630 x H. 700mm)Inklusive Arbeitsplatte und UnterbauAusgestattet mit 4 schwenkbaren Wagenhebern mit Kugelgelenk für eine optimale Stabilität, unabhängig von der Art des Bodens.Technische Daten:Gesamtabmessungen: L. 700,5 x T. 700,5 x H. 1055mm. (einschließlich erhöhtem Sockel und Arbeitsplatte)Gewicht: 120kg (Möbel mit Holzarbeitsplatte)Gewicht: 125kg (Möbel mit Arbeitsplatte aus gebürstetem Edelstahl)759,24 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Facom JLS3 Sockel Einzelunterschrank schwarz (JLS3-BASEMBS)Eigenschaften • Ein erhöhter Sockel kann hinzugefügt werden für eine Höhe von 880 mm bis1055 mm (einschließlich 40 mm Arbeitsplatte) \n• Die vorderen und hinteren Sockelleisten lassen sich leicht entfernen, um unterMöbel zu reinigen oder um Möbel mit einem Hubwagen zu bewegen \n• Epoxidbeschichtetes Stahlblech (Stärke 12/10) \n• Muss mit den 4 mitgelieferten schwenkbaren Stützen montiert werden (JLS3-BASEMBS)141,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
FACOM JLS3 Sockel Einzelunterschrank schw.JETLINE Werkstatteinrichtungssystem: Sockel für einzelnen Unterschrank, schwarzProduktstärken:Ein erhöhter Sockel kann hinzugefügt werden für eine Höhe von 880 mm bis1055 mm (einschließlich 40 mm Arbeitsplatte)Die vorderen und hinteren Sockelleisten lassen sich leicht entfernen, um unterMöbel zu reinigen oder um Möbel mit einem Hubwagen zu bewegenEpoxidbeschichtetes Stahlblech (Stärke 12/10).Muss mit den 4 mitgelieferten schwenkbaren Stützen montiert werdenTechnische Daten:Abmessungen: L. 720 x T. 699 x H. 180mmGewicht: 9,3 kg.169,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.