Domain guenstige-versicherung.de kaufen?
Wir ziehen mit dem Projekt
guenstige-versicherung.de um.
Sind Sie am Kauf der Domain
guenstige-versicherung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain guenstige-versicherung.de kaufen?
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
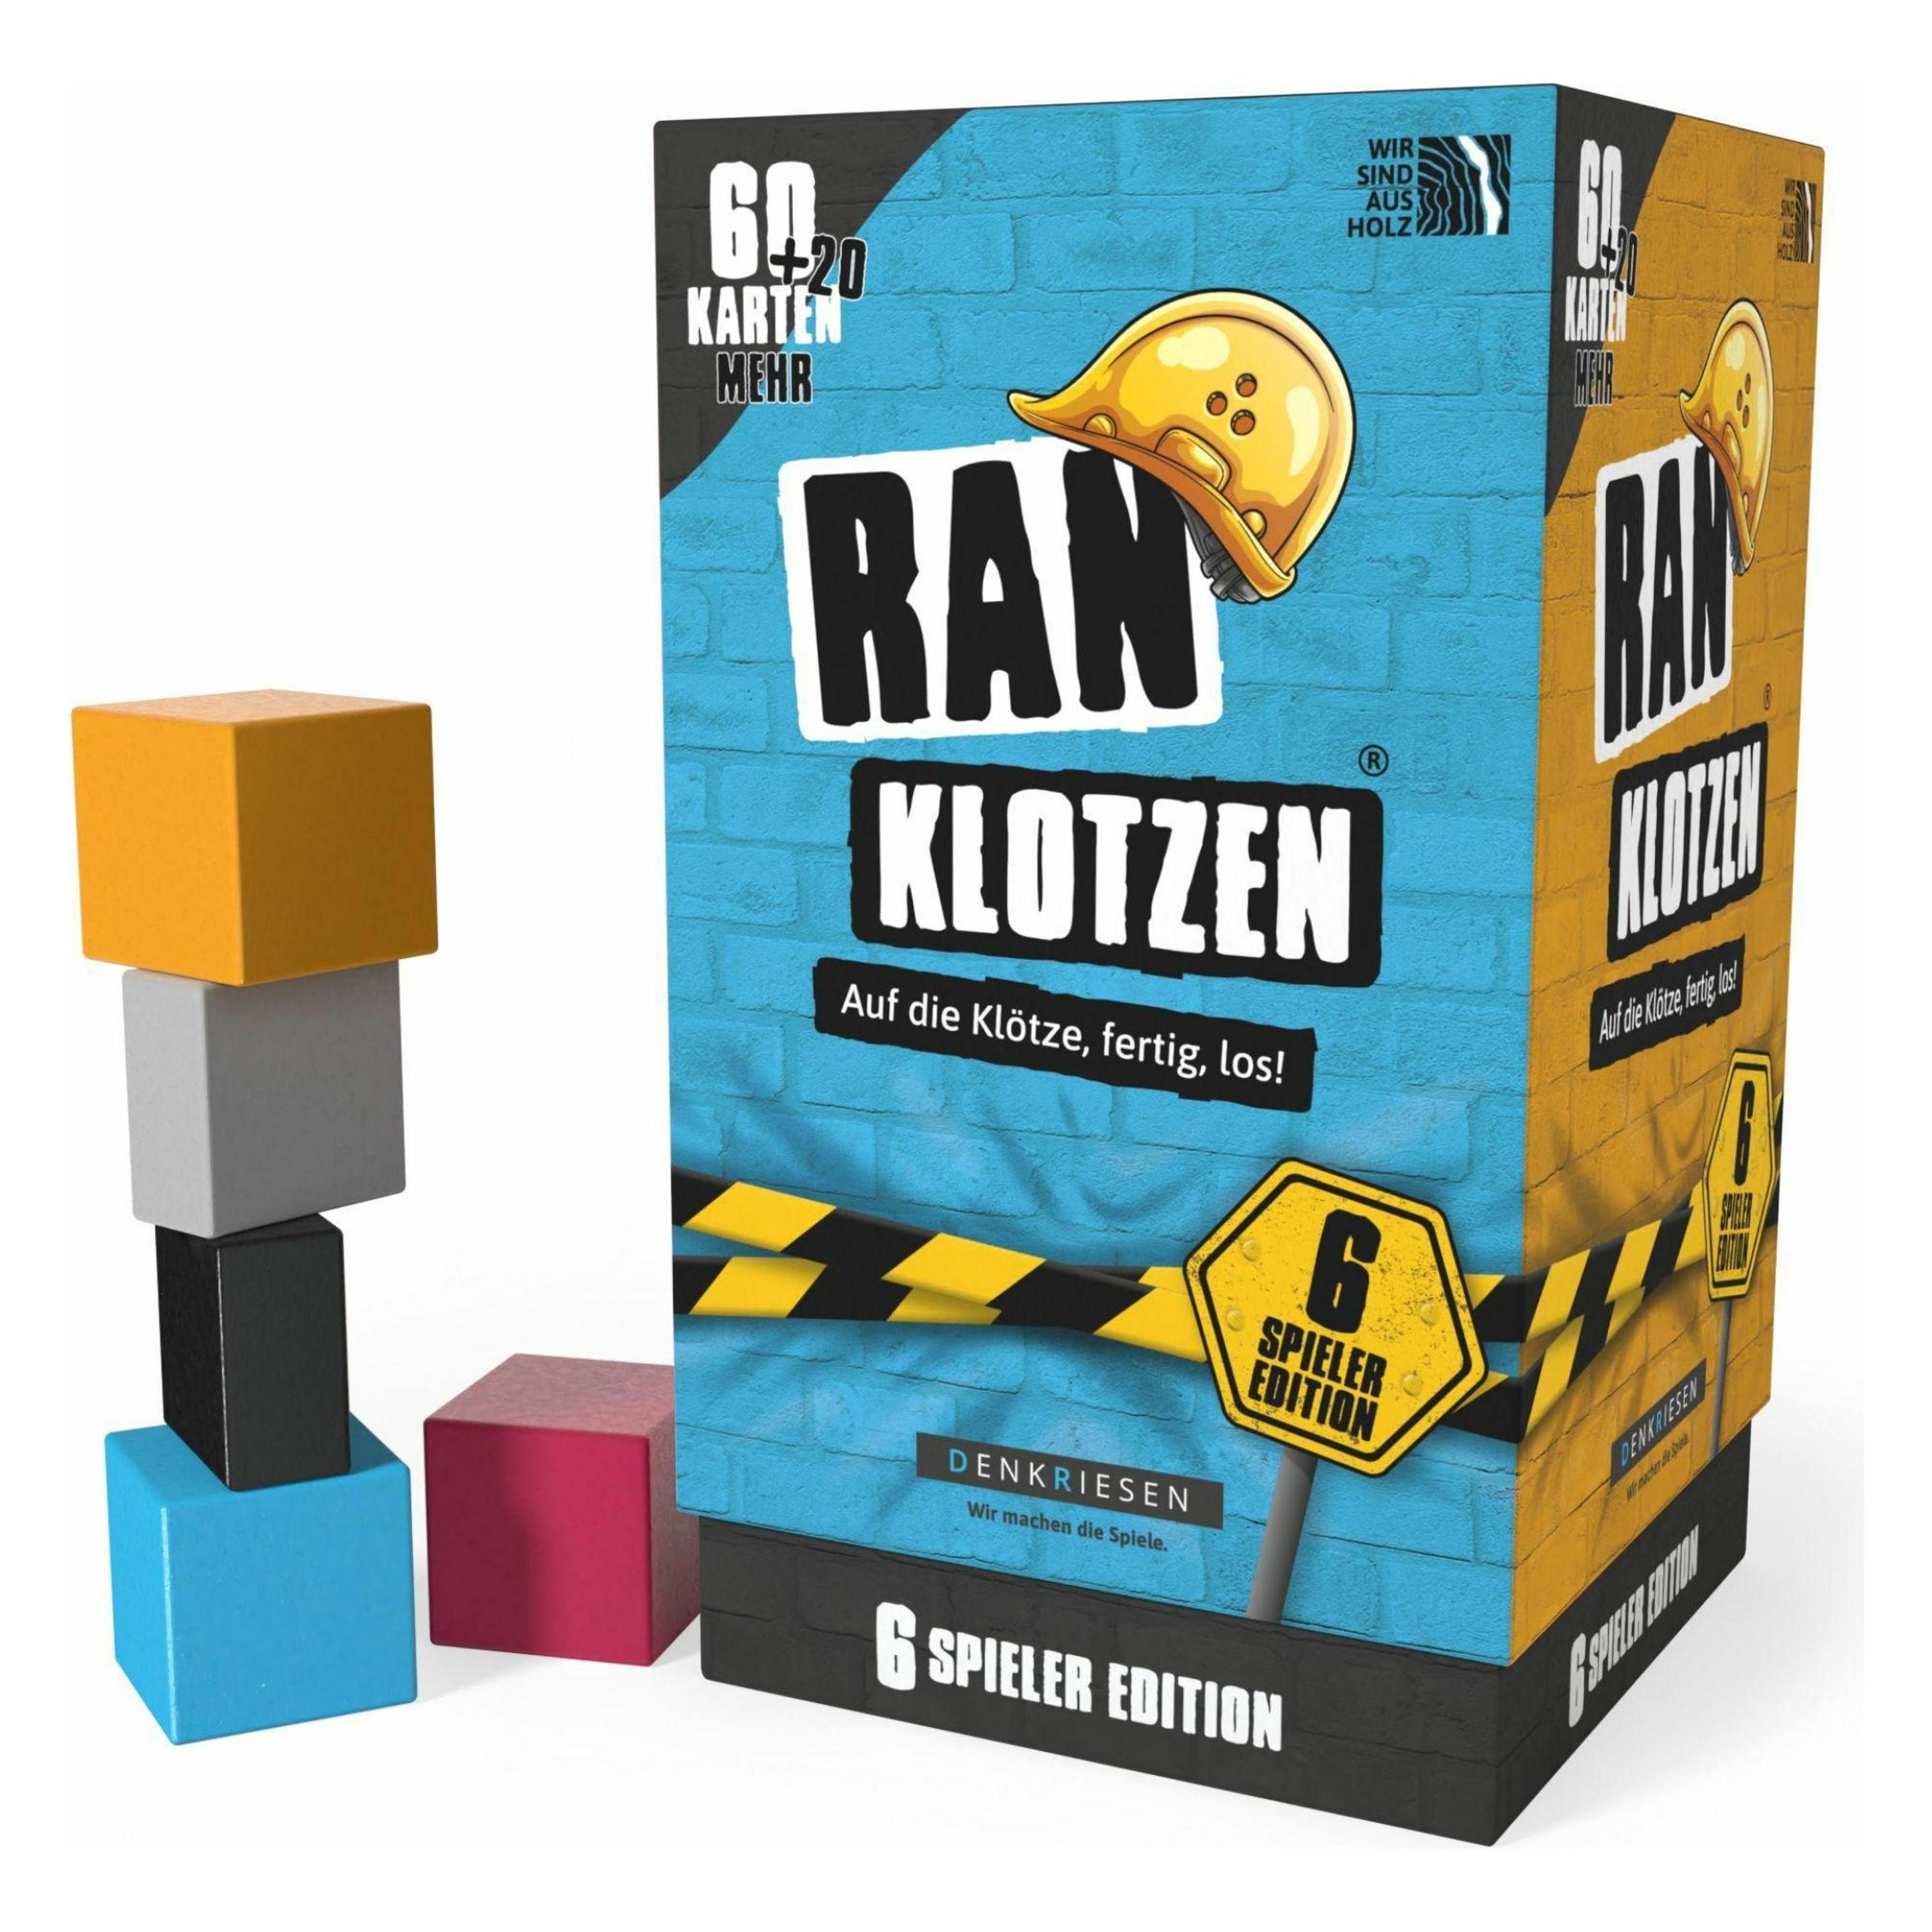

Ähnliche Suchbegriffe für Denkriesen-Ranklotzen---6
Top-Angebote
Produkte zum Begriff Denkriesen-Ranklotzen---6:
-
Denkriesen Ranklotzen - 4 Spieler Edition (d) (Deutsch, 2 - 4 Spieler)Auf die Klötze, fertig, los. Hier dreht sich alles um Schnelligkeit und Geschick. Tretet in vielen verschiedenen Modi gegeneinander an und stapelt eure Klötze um die Wette. Aber Achtung. Wild gemischte Farben, irreführende Farbnamen und verrückte Aufgaben machen es euch nicht leicht. RANKLOTZEN ist ein schnelles und spannendes Spiel für Familie und Freunde. Hier ist Auspacken und Losspielen angesagt, perfekt für Zwischendurch, ob zu Hause oder unterwegs. Möge der beste „Hochstapler“ gewinnen.27,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denkriesen Freiluftwelten (d) (Deutsch, 2 - 6 Spieler)Das Rätselspiel "Freiluftwelten" von Denkriesen bietet ein einzigartiges Erlebnis, das sowohl drinnen als auch draussen genossen werden kann. Spielerinnen und Spieler ab zwei bis sechs Personen haben die Möglichkeit, gemeinsam eine aussergewöhnliche Insel zu gestalten. Dabei werden natürliche Materialien wie Blätter, Zweige und Steine verwendet, um kreative Objekte wie Boote, Schätze oder Vulkane zu erschaffen. Jeder Teilnehmende erhält geheime Aufträge, die das Spiel spannend und abwechslungsreich gestalten. Ob im Garten, im Park oder im Wohnzimmer, "Freiluftwelten" fördert die Kreativität und das Teamwork und verwandelt jede Umgebung in ein Abenteuer. Die Spielzeit beträgt etwa 60 Minuten, was es zu einer idealen Aktivität für Familien und Freundesgruppen macht. - Fördert Kreativität und Teamarbeit - Geeignet für drinnen und draussen - Verwendet natürliche Materialien - Spannende geheime Aufträge für alle Spieler.29,30 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Denkriesen klattschen - Brettspiel (d) (4 - 6 Spieler)Das klattschen-Brettspiel ist ein grossartiges Partyspiel für einen geselligen und (un-)vergesslichen Abend mit Freunden. Ihr tretet in Teams gegeneinander an und müsst witzige und unanständige Begriffe zeichnen oder pantomimisch vorführen. Die Teampartner müssen den Begriff dann richtig erraten. Nur das Gewinner-Team darf vorrücken und das Team, welches zuerst das Ziel erreicht, gewinnt.30,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **

Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
Top-Angebote
Produkte zum Begriff Denkriesen-Ranklotzen---6:
-
DENKRIESEN - RANKLOTZEN® - „Auf die Klötze, fertig, los!“ - 6 Spieler EditionAuf Die Klötze, Fertig, Los! Hier Dreht Sich Alles Um Schnelligkeit Und Geschick. Tretet In Vielen Verschiedenen Modi Gegeneinander An Und Stapelt Eure Klötze Um Die Wette. Aber Achtung! Wild Gemischte Farben, Irreführende Farbnamen Und Verrückte...28,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denkriesen Ranklotzen - 4 Spieler Edition (d) (Deutsch, 2 - 4 Spieler)Auf die Klötze, fertig, los. Hier dreht sich alles um Schnelligkeit und Geschick. Tretet in vielen verschiedenen Modi gegeneinander an und stapelt eure Klötze um die Wette. Aber Achtung. Wild gemischte Farben, irreführende Farbnamen und verrückte Aufgaben machen es euch nicht leicht. RANKLOTZEN ist ein schnelles und spannendes Spiel für Familie und Freunde. Hier ist Auspacken und Losspielen angesagt, perfekt für Zwischendurch, ob zu Hause oder unterwegs. Möge der beste „Hochstapler“ gewinnen.27,90 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
BerufsunfähigkeitsversicherungBerufsunfähigkeitsversicherung , BUV 2022 | BUZ 2022 | BUV-AU | VVG | Steuern | SozialR , Tagfahrleuchten > Beleuchtung , Auflage: 2. Auflage, Erscheinungsjahr: 20240507, Produktform: Leinen, Redaktion: Ernst, Michael-A.~Rogler, Jens, Edition: NED, Auflage: 24002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 1228, Keyword: Arbeitsunfähigkeit; BUV; BUV 2022; BUV-AU; BUZ 2022; Berufsunfähigkeits-Versicherung; Berufsunfähigkeitsversicherung; Case law; Deutschland; Germany; Inability to work; Insurance Contract Act; Kommentar; Muster-Vertragsbedingungen; Nomos; Rechtsprechung; Supplementary conditions; VVG; Versicherungspraxis; Versicherungsrecht; Versicherungssteuer; Zusatzbedingungen; commentary; disability insurance; insurance law; insurance practice; insurance tax; model contract conditions, Fachschema: Handelsrecht~Unternehmensrecht~Versicherung - Versicherungskaufmann~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 1228 Blätter, Länge: 211, Breite: 142, Höhe: 58, Gewicht: 1107, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,179,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung ist gemeint: Hausratversicherung oder Haftpflichtversicherung?
Es ist nicht eindeutig, welche Versicherung gemeint ist, da sowohl die Hausratversicherung als auch die Haftpflichtversicherung für verschiedene Situationen relevant sein können. Die Hausratversicherung deckt Schäden an persönlichem Eigentum in der Wohnung oder im Haus ab, während die Haftpflichtversicherung Schäden abdeckt, die man anderen Personen zufügt. Es hängt also von der spezifischen Situation ab, um welche Versicherung es geht. **
-
Wer zahlt Krankenversicherung nach 6 Wochen?
Nach 6 Wochen Krankheit zahlt in der Regel die gesetzliche Krankenversicherung (GKV) die Krankengeldleistungen. Dieses beträgt in der Regel 70% des Bruttogehalts und wird für maximal 78 Wochen gezahlt. Der Arbeitgeber ist in den ersten 6 Wochen der Krankheit verpflichtet, das Gehalt weiterzuzahlen. Danach tritt die Krankenversicherung ein. Private Krankenversicherungen haben oft abweichende Regelungen, daher ist es wichtig, die Vertragsbedingungen zu prüfen. In jedem Fall sollte man sich bei längerer Krankheit frühzeitig mit der Krankenkasse in Verbindung setzen, um alle nötigen Schritte zu klären. **
-
Welche Versicherung nach 6 Wochen krank?
"Welche Versicherung nach 6 Wochen krank?" könnte sich auf die Frage beziehen, welche Versicherung für den Fall einer längeren Krankheit oder Arbeitsunfähigkeit zuständig ist. Nach 6 Wochen Krankheit greift in der Regel die gesetzliche Krankenversicherung für die medizinische Behandlungskosten. Wenn die Krankheit länger andauert und eine Arbeitsunfähigkeit vorliegt, kann die Krankentagegeldversicherung oder die Berufsunfähigkeitsversicherung einspringen, um den Verdienstausfall zu kompensieren. Es ist wichtig, sich frühzeitig über die Leistungen der verschiedenen Versicherungen zu informieren, um im Fall einer längeren Krankheit finanziell abgesichert zu sein. Es empfiehlt sich daher, im Vorfeld die jeweiligen Versicherungsbedingungen zu prüfen und gegebenenfalls eine private Absicherung für den Krankheitsfall abzuschließen. **
-
Was zahlt die private Krankenversicherung nach 6 Wochen?
Die private Krankenversicherung zahlt in der Regel nach 6 Wochen Krankheit eine sogenannte Krankentagegeldversicherung aus. Dieses Tagegeld dient dazu, den Verdienstausfall während der Krankheitsphase zu kompensieren. Die Höhe des Krankentagegeldes richtet sich nach dem vereinbarten Tarif und kann individuell festgelegt werden. Es ist wichtig, dass die Versicherungsbedingungen genau geprüft werden, um zu wissen, welche Leistungen die private Krankenversicherung im Krankheitsfall erbringt. **
Ähnliche Suchbegriffe für Denkriesen-Ranklotzen---6
-
Denkriesen Freiluftwelten (d) (Deutsch, 2 - 6 Spieler)Das Rätselspiel "Freiluftwelten" von Denkriesen bietet ein einzigartiges Erlebnis, das sowohl drinnen als auch draussen genossen werden kann. Spielerinnen und Spieler ab zwei bis sechs Personen haben die Möglichkeit, gemeinsam eine aussergewöhnliche Insel zu gestalten. Dabei werden natürliche Materialien wie Blätter, Zweige und Steine verwendet, um kreative Objekte wie Boote, Schätze oder Vulkane zu erschaffen. Jeder Teilnehmende erhält geheime Aufträge, die das Spiel spannend und abwechslungsreich gestalten. Ob im Garten, im Park oder im Wohnzimmer, "Freiluftwelten" fördert die Kreativität und das Teamwork und verwandelt jede Umgebung in ein Abenteuer. Die Spielzeit beträgt etwa 60 Minuten, was es zu einer idealen Aktivität für Familien und Freundesgruppen macht. - Fördert Kreativität und Teamarbeit - Geeignet für drinnen und draussen - Verwendet natürliche Materialien - Spannende geheime Aufträge für alle Spieler.29,30 €*Versand: 3,00 €Sichere Weiterleitung zum Anbieter
-
Denkriesen klattschen - Brettspiel (d) (4 - 6 Spieler)Das klattschen-Brettspiel ist ein grossartiges Partyspiel für einen geselligen und (un-)vergesslichen Abend mit Freunden. Ihr tretet in Teams gegeneinander an und müsst witzige und unanständige Begriffe zeichnen oder pantomimisch vorführen. Die Teampartner müssen den Begriff dann richtig erraten. Nur das Gewinner-Team darf vorrücken und das Team, welches zuerst das Ziel erreicht, gewinnt.30,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Denkriesen ArschmallowsARSCHMALLOWS - "Weniger frisst mehr." Das spannende Kartenspiel für Jung und Alt. Finde heraus, welche Werte sich unter deinen Karten verstecken und sichere dir clever die besten Arschmallows, um zu gewinnen. Also Feuer frei und besser nichts anbrennen lassen! Spaß garantiert! Auf einen Blick Minimale Anzahl an Spielern2 Maximale Anzahl an Spielern6 Empfohlene AltersgruppeErwachsener & Kind Vorgeschlagenes GeschlechtUnisex Empfohlenes Alter in Jahren (mind.)9 Jahr(e) GenreFamilie Produktbeschreibung Ziel des Spiels Sammle stets die niedrigsten Werte! Wer am Ende der Runde den niedrigsten Gesamtwert sammeln konnte, gewinnt diese. Der Gesamtwert ergibt sich aus den am Ende einer Runde addierten Kartenwerten. Sieger ist, wer nach 6 Spielrunden die geringste Gesamtpunktzahl hat. Vorbereitung Zuerst gut mischen, dann bekommt jeder Spieler 6 verdeckte Karten vor sich gelegt (als Auslage). Den Rest des Stapels legt ihr als Nachziehstapel in eure Mitte und deckt die oberste Karte des Stapel...13,08 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt ist ein Rabatt, den Versicherungsnehmer erhalten, wenn sie über einen bestimmten Zeitraum hinweg keine Schadensfälle gemeldet haben. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu niedrigeren Prämien, da er die Versicherung als risikoärmeren Kunden einstuft. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da er auf die Versicherungshistorie des Kunden hinweist. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da er auf die geringere Wahrscheinlichkeit von Schadensfällen hinweist. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu deutlich niedrigeren Prämien, da das Risiko für die Versicherung geringer ist. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da Versicherungsnehmer mit wenigen Schäden als geringeres Risiko eingestuft werden. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da Versicherungsnehmer mit wenigen Schäden als verantwortungsbewusster eingestuft werden und somit ein geringeres Risiko darstellen. **
-
Wie beeinflusst der Schadenfreiheitsrabatt die Versicherungsprämien in verschiedenen Versicherungsbereichen wie Kfz-Versicherung, Haftpflichtversicherung und Hausratversicherung?
Der Schadenfreiheitsrabatt belohnt Versicherungsnehmer, die über einen bestimmten Zeitraum keine Schäden gemeldet haben, mit niedrigeren Prämien. In der Kfz-Versicherung führt ein hoher Schadenfreiheitsrabatt zu geringeren Beiträgen, da das Risiko eines Unfalls als geringer eingestuft wird. In der Haftpflichtversicherung kann ein hoher Schadenfreiheitsrabatt ebenfalls zu niedrigeren Prämien führen, da die Wahrscheinlichkeit von Schadensersatzansprüchen als geringer angesehen wird. In der Hausratversicherung kann ein Schadenfreiheitsrabatt dazu beitragen, die Prämien zu senken, da die Wahrscheinlichkeit von Schäden an der versicherten Immobilie als niedriger eingeschätzt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.